2026年9月,Yi Feng Holdings Ltd、EvoNexus Group LTD(摩点〔香港〕有限公司)、Gold Stone Technical Inc.(美霖技术)以及Top Leader Universal Holdings Limited等企业相继调整原定美股主板上市方案,将OTC纳入新的资本市场安排。
进入10月,相关变化仍在继续。
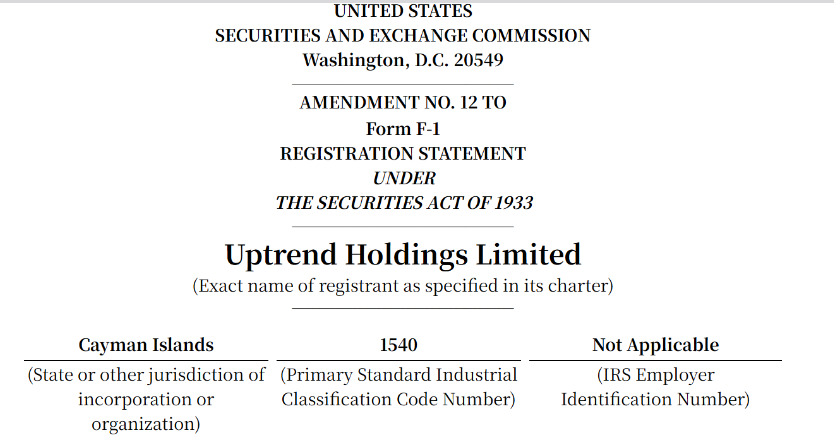
Uptrend Holdings Limited是本月值得关注的案例。作为香港历史悠久的的建筑承包商和运输服务提供商,近年财报显示企业持续盈利中。该公司最初计划登陆纳斯达克,随后将目标市场调整为纽交所American。10月24日最新招股书公布,企业决定放弃美股主板,转向OTCQB,并计划募集375万美元。企业根据市场与自身情况不断调整上市计划,最终定下OTC挂牌融资这条路。
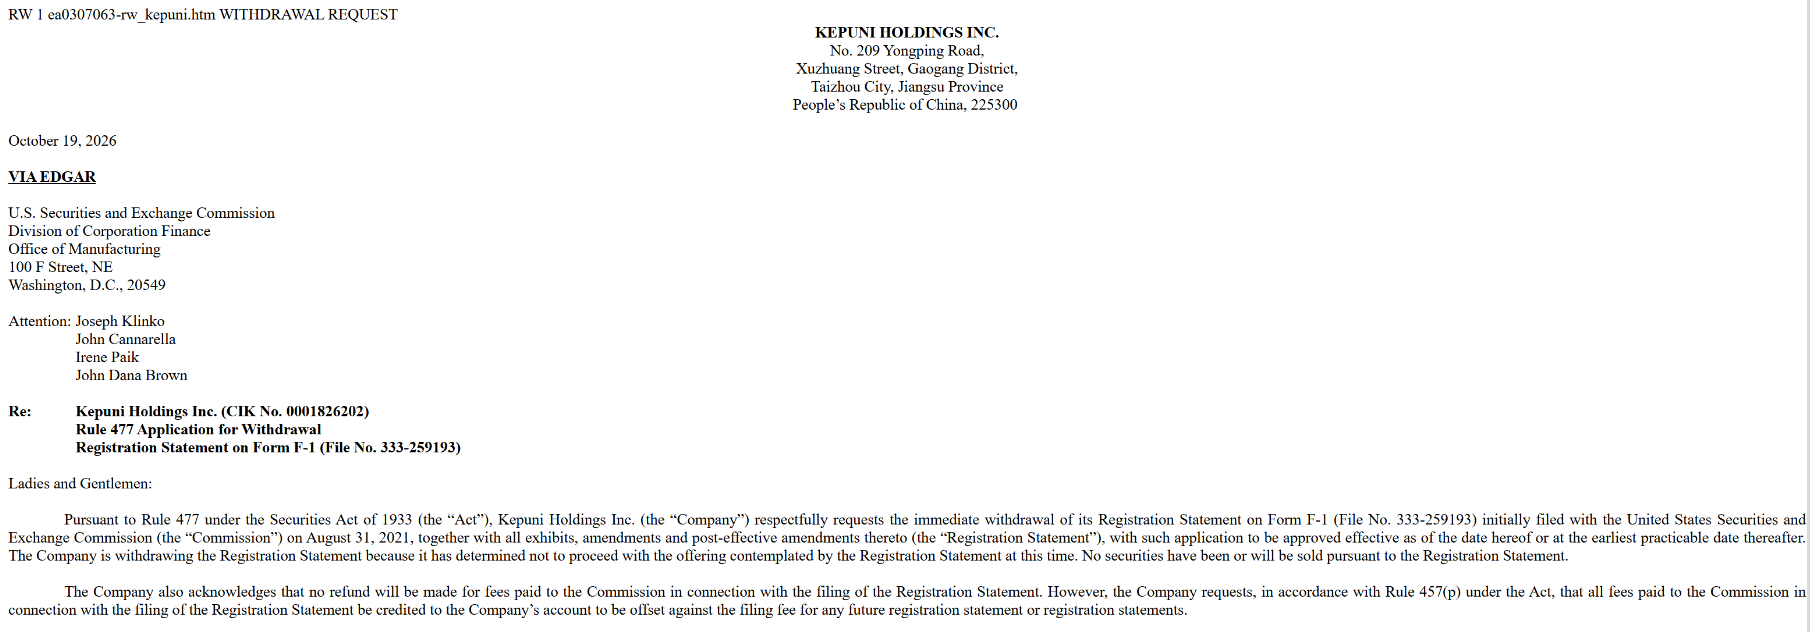
另一家企业Kepuni Holdings Inc.(柯普尼控股)则在2026年10月19日向SEC提交撤回赴美上市注册申请。该公司是一家来自江苏的航海通讯和电子设备制造商,最早于2021年8月31日递交F-1注册文件,历时五年申报长跑。财报显示,近年企业由盈利状态转为亏损,2023年公司营收1286.91万美元、净利润77.71万美元;2024年营收下滑至863.26万美元,净利润转为亏损141.10万美元,基本面承压;叠加如今中企赴美新规,最终放弃主板申请,目前企业暂未透露是否计划上市其他交易所。
从近月不断出现的撤回案例可以看到,越来越多的中企正在重新审视原定的赴美上市方案。企业面临的选择,已经不只是能否完成IPO,还包括原定路径是否仍然符合自身的发展阶段与资金需求。
二、企业赴美上市的最终目标,是上市身份还是融资?
对于大多数企业而言,赴美上市并不只是为了获得一个公开市场的身份。通过资本市场募资、支持业务扩张、研发投入及国际化发展,往往才是企业推进上市的重要目标。
但主板IPO涉及审计、法律合规、注册申报、交易所审核及发行安排等多个环节,最关键的是近一两年中国证监会备案难以及美国主板上市规则提高,项目周期和最终发行结果存在不确定性,大大增加美国主板上市难度。与此同时,企业的运营支出、研发计划和扩张需求也不会因上市进程延长而自动暂停。
当原定主板上市方案迟迟无法满足预期时,企业就需要重新计算时间成本与资金需求之间的关系:继续等待,是否仍然是当前最合适的选择?如果企业融资需求已十分迫切,是否有必要同步评估其他资本市场路径?
这并不是说主板IPO不再重要。对于具备相应条件、计划实现较大规模公开发行的企业,纳斯达克和纽交所仍然具有重要价值。但对于部分企业而言,更想要尽快募资的话,主板未必是唯一选项。
三、转向OTC是因为企业在加速寻找融资机会
值得注意的是,这些宣布调整上市路径的企业大多也同步宣布了募资计划。
例如,Uptrend Holdings Limited和Top Leader Universal Holdings Limited都宣布在OTC市场计划募集375万美元;Yi Feng Holdings Ltd计划募集200万美金;EvoNexus Group LTD(摩点〔香港〕有限公司)计划募集45万美金。
对许多企业而言,重新选择挂牌市场,也是为了调整发行安排,探索更符合自身条件的融资方案。与主板交易所相比,OTC市场具有不同的报价机制、市场准入要求和持续披露安排。对于符合条件、希望可以尽快融资的中小企业来说,OTC值得纳入资本路径评估范围。
不过,转向OTC挂牌成功不代表资金必然到位。实际融资结果仍取决于企业的经营状况、财务基础、股权结构、发行方案、投资者需求及合规条件。
因此,对于已经投入大量时间和资金准备主板IPO的企业,关键不是盲目坚持,也不是仓促改变,而是全面评估现有项目基础、调整路径的可行性、可能增加或节省的成本,以及后续融资的现实机会。
华谊信资本持续关注中国企业赴美上市最新发展趋势。如果您的企业正在准备美股IPO,已经递交申报文件、正在考虑是否转向OTC,欢迎后台联系我们。华谊信可结合您企业现有项目基础,对调整路径的可行性、所需工作量、可能涉及的成本及后续融资规划进行系统评估,帮助您更清晰地了解不同资本方案的利弊,再决定下一步如何选择。